- En nuestra legislación no se contempla la obligación de ofrecer un producto crediticio de carácter preferencial dirigido a los jóvenes con la finalidad de generar historial.
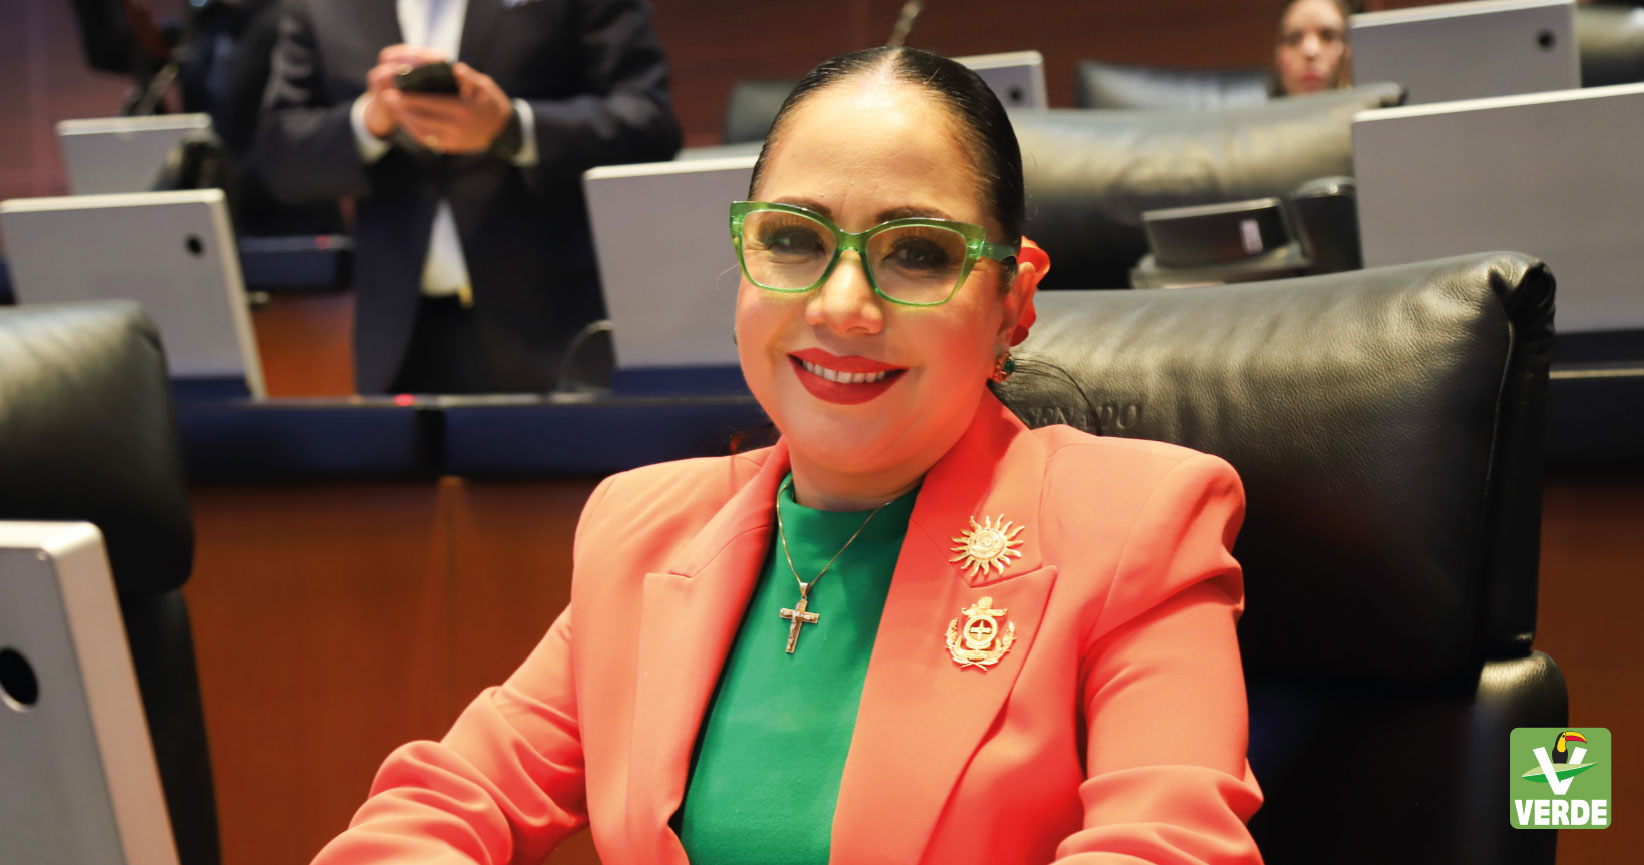
Con el objetivo de contribuir a la inclusión financiera de los jóvenes, la senadora Juanita Guerra Mena, del Partido Verde, presentó una iniciativa para reformar el artículo 48 Bis 2 de la Ley de Instituciones de Crédito para que las instituciones financieras creen un producto crediticio de carácter preferencial exclusivo para este grupo poblacional.
Dijo que los jóvenes enfrentan diversos desafíos al comenzar su vida adulta, entre ellos, el acceso al financiamiento, pues quienes solicitan un crédito por primera vez pueden encontrarse con una exigencia difícil de cumplir: contar con un historial crediticio que no han tenido oportunidad de construir, situación que, afirmó, coloca a los jóvenes en una posición de desventaja frente a quienes ya cuentan con antecedentes financieros.
Explicó que el historial crediticio constituye un registro de las obligaciones financieras adquiridas por una persona y de su comportamiento respecto del cumplimiento de los pagos, y agregó que la ausencia de historial no implica necesariamente una falta de capacidad de pago, pero limita los elementos disponibles para que las instituciones evalúen su comportamiento financiero y determinen las condiciones bajo las cuales pueden otorgarles un crédito.
Detalló que la posibilidad de los jóvenes para acceder al financiamiento puede representar una herramienta para continuar sus estudios, adquirir bienes necesarios para el trabajo, emprender una actividad económica o avanzar hacia la construcción de un patrimonio, pero estas oportunidades pueden verse limitadas cuando no existen alternativas suficientes para quienes buscan incorporarse por primera vez al sistema crediticio.
La senadora recalcó que según los resultados de la Encuesta Nacional de Inclusión Financiera (ENIF) 2024, publicados por la Comisión Nacional Bancaria y de Valores (CNBV), el 47 por ciento de los jóvenes de entre 18 y 29 años, que habían experimentado el rechazo de alguna solicitud de crédito, señaló la falta de historial crediticio como uno de los motivos de dicha negativa.
Dijo que si bien algunas instituciones financieras en el país han desarrollado productos orientados a la generación de historial crediticio, la disponibilidad de estos productos depende de las decisiones comerciales de las instituciones que los ofrecen, así como de los requisitos y condiciones establecidos para su contratación, por lo que su presencia en el mercado no implica que exista una oferta específicamente dirigida a los jóvenes ni que todas las instituciones de crédito contemplen alternativas con esa finalidad.
Agregó que en nuestra legislación no se contempla la obligación de ofrecer un producto crediticio de carácter preferencial dirigido a los jóvenes con la finalidad de generar historial, por lo que destacó la pertinencia de su iniciativa.
Finalmente, la senadora explicó que con su propuesta se pretende favorecer condiciones que amplíen las oportunidades de desarrollo económico de los jóvenes y les permitan avanzar en la realización de sus proyectos personales y productivos, en congruencia con los principios constitucionales de desarrollo integral e inclusión económica.